
1. Overzicht van de auto-industrie
Als het "krachtcentrum" van de moderne industrie is een elektromotor een elektromagnetisch apparaat dat elektrische energie omzet of overbrengt op basis van de wet van elektromagnetische inductie. De toeleveringsketen van de elektromotorindustrie is zeer breed. De upstream-fase omvat voornamelijk leveranciers van grondstoffen zoals metalen (elektrolytisch koper, siliciumstaal, koolstofstaal, enz.), isolatiematerialen, magnetische materialen en elektronische componenten, evenals leveranciers van kerncomponenten zoals stators en rotors, lagers en besturingssystemen. De midstream-fase omvat het productieproces van de motor en de downstream-fase kent een breed scala aan toepassingen, waaronder mijnbouw, metallurgie, olie en gas, petrochemie, automobielindustrie, energieopwekkingsapparatuur, huishoudelijke apparaten, staalindustrie, chemische industrie en bouwmaterialenindustrie.
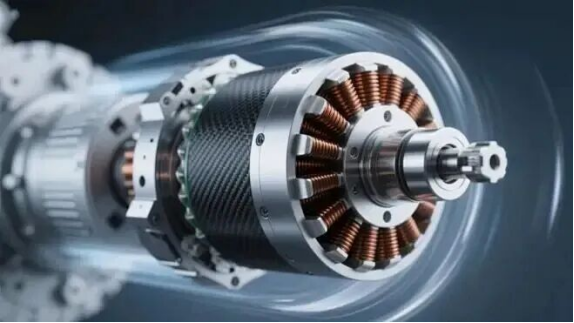
Vanuit het perspectief van de kostenstructuur vertegenwoordigen de grondstofkosten 60%-70% van de totale kosten van een motor. Bij motoren voor elektrische voertuigen zijn neodymium-ijzer-boor-permanente magneten goed voor 30%-45% van de grondstofkosten, siliciumstaalplaten voor 15%-20%, geëmailleerd draad voor 15%-25% en aluminiumlegeringen voor 10%-15%. Bij industriële motoren vertegenwoordigen elektromagnetische materialen (koper + siliciumstaal) 55%-60% van de totale kosten, structurele componenten (frame + eindkappen) voor 18%-22% en lagers en isolatiematerialen voor 12%-15%.
De technologische barrières in de industriële keten komen vooral tot uiting in een aantal belangrijke schakels: Ten eerste, de technologie voor hoogwaardige siliciumstaalplaten. Dunnere siliciumstaalplaten kunnen wervelstroomverliezen aanzienlijk verminderen, maar vereisen extreem hoge eisen aan de walstechnologie en -processen. Ten tweede, de technologie voor permanente magneetmaterialen van zeldzame aardmetalen, met name de voorbereiding en prestatieoptimalisatie van zware zeldzame aardmetalen, omvat complexe processen zoals de scheiding, zuivering en magnetisatie van zeldzame aardmetalen. Ten derde, de ontwerp- en fabricageprocessen van motoren, inclusief de precisiecontrole van de dynamische balans en de bewerkingsprecisie van roterende onderdelen. Geautomatiseerde productielijnen vereisen een precisieniveau van G1.0 voor de dynamische balans, en de rondheidsfout van roterende onderdelen moet binnen 0.8 μm blijven.
De Chinese auto-industrie heeft de afgelopen jaren de trend van de wereldwijde verschuiving in de auto-industrie omarmd en haar voordelen op het gebied van arbeids- en grondstofkosten benut, wat heeft geleid tot een snelle ontwikkeling. Wat betreft technologische evolutie beweegt de auto-industrie zich richting hoge efficiëntie, energiebesparing, intelligentie en integratie. Met betrekking tot energiezuinige technologieën is de verbetering van energie-efficiëntieniveaus IE3 naar IE4 en IE5 een belangrijk thema geworden. Op het gebied van intelligente technologie is het geïntegreerde ontwerp van motoren en aandrijfbesturing de gangbare productvorm geworden, en het aandeel intelligente motoren met sensoren en communicatiemodules zal naar verwachting 30% bereiken in 2025. De diepe integratie van AI- en IoT-technologieën stuwt motoren richting "zelfdetectie, zelfdiagnose en zelfoptimalisatie". Toekomstige motoren zullen ingebouwde AI-chips hebben die machine learning gebruiken om de status van apparatuur in realtime te monitoren, storingen te voorspellen en operationele parameters automatisch aan te passen. Innovatie in materiaaltechnologie is eveneens een drijvende kracht achter de transformatie van de industrie. Het hysteresisverlies van amorfe legeringskernen is slechts 1/5 van dat van siliciumstaal, waardoor het nullastverlies met 60%-80% wordt verminderd. Wat betreft permanente magneetmaterialen hebben neodymium-ijzer-boor-permanente magneten ervoor gezorgd dat het rendement van motoren de 97% overschrijdt, en kan de korrelgrensdiffusietechnologie het gebruik van zware zeldzame aardmetalen (dysprosium en terbium) met 30%-50% verminderen.
02 Analyse van de macro-economische omgeving van de industrie
Wereldwijde en Chinese marktomvang
De wereldwijde motorindustrie zal naar verwachting tegen 2025 een structurele transformatie ondergaan, waarbij de drijvende krachten verschuiven van de traditionele industriële vraag naar drie kerngebieden: nieuwe energie, intelligentie en hoge efficiëntie. Volgens prognoses van diverse instellingen zal de wereldwijde motormarkt in 2025 een omvang hebben van tussen de 180 en 195 miljard dollar, met een samengestelde jaarlijkse groei (CAGR) van circa 5.8% tot 6.9%. De wereldwijde markt voor industriële motoren zal naar verwachting de 195 miljard dollar overschrijden, waarbij China goed is voor 45% van de wereldwijde vraag en daarmee de belangrijkste groeimotor wordt. De Chinese motormarkt presteert bijzonder goed, aangezien het land 's werelds grootste producent, consument en exporteur van motoren is geworden. Volgens de meest recente gegevens zal de Chinese motormarkt in 2025 naar verwachting een omvang hebben van meer dan 1.6264 biljoen RMB, een jaarlijkse groei van 11.7%, met een CAGR van circa 6.2% tot 8.5%. Als we naar de verschillende marktsegmenten kijken, zal de Chinese markt voor industriële motoren naar verwachting in 2025 een omvang van 450 miljard RMB bereiken, waarvan 45% bestaat uit energiezuinige motoren met een hoog rendement. De markt voor motoren voor elektrische voertuigen groeit bijzonder snel.
De wereldwijde markt voor aandrijfsystemen voor elektrische voertuigen zal naar verwachting in 2025 een omvang van ongeveer 285 miljard RMB bereiken, waarvan de Chinese markt ruim 65% voor zijn rekening neemt, met een waarde van bijna 185 miljard RMB. De Chinese markt zal naar verwachting jaarlijks met 22% groeien. De Chinese binnenlandse markt voor aandrijfmotoren bereikte in 2024 een waarde van 50.17 miljard RMB en zal naar verwachting in 2025 de 60 miljard RMB overschrijden, wat neerkomt op een samengestelde jaarlijkse groei van 45%. Ook de markt voor servomotoren blijft snel groeien. De Chinese markt voor servomotoren zal naar verwachting in 2025 een omvang van meer dan 38 miljard RMB bereiken, waarbij de markt voor algemene servomotoren naar verwachting 21.9 miljard RMB zal bedragen en de markt voor specifieke servomotoren naar verwachting 6 miljard RMB. Naar verwachting zal de Chinese markt voor servomotoren tussen 2025 en 2030 groeien van 62.3 miljard RMB in 2025 tot 102.8 miljard RMB in 2030, wat neerkomt op een samengesteld jaarlijks groeipercentage (CAGR) van 10.5%.
Analyse van de beleidsomgeving
Het beleidsklimaat voor de auto-industrie in 2025 wordt gekenmerkt door "verbeterde normen, beleidsondersteuning en strengere regelgeving".
Wat betreft energie-efficiëntienormen zullen in 2025 verschillende nieuwe nationale normen officieel worden ingevoerd, waarmee de Chinese motorindustrie volledig het "IE5-tijdperk" betreedt. GB 30253-2024, "Minimum Allowable Values of Energy Efficiency and Energy Efficiency Grades for Permanent Magnet Synchronous Motors", zal officieel worden ingevoerd op 1 oktober 2025. Deze norm vervangt de versie uit 2013 volledig en verhoogt de energie-efficiëntiedrempel voor permanentmagneetmotoren naar IE5. GB 30254-2024, "Minimum Allowable Values of Energy Efficiency and Energy Efficiency Grades for High-Voltage Three-Phase Squirrel-Cage Asynchronous Motors", zal officieel worden ingevoerd op 1 september 2025. Deze norm scherpt de energie-efficiëntielimieten verder aan en verhoogt de minimale energie-efficiëntie-eisen naar een internationaal geavanceerd niveau.
Wat het industriebeleid betreft, stelt het "Actieplan ter verbetering van de energie-efficiëntie in de industrie" duidelijk dat het aandeel nieuw toegevoegde energiezuinige elektromotoren in 2025 meer dan 70% moet bedragen, en het aandeel nieuw toegevoegde energiezuinige transformatoren meer dan 80%. Het "Plan ter verbetering van de energie-efficiëntie van elektromotoren (2023-2025)" vereist dat de jaarlijkse productie van energiezuinige elektromotoren in 2025 350 miljoen kilowatt bedraagt, goed voor meer dan 70% van de totale binnenlandse productie. Lokale overheden hebben ook overeenkomstige ondersteuningsmaatregelen ingevoerd. De door Shanghai uitgevaardigde "Uitvoeringsregels voor speciale steun bij de vernieuwing van energieverbruikende apparatuur in de industriële en communicatiesector" bepalen bijvoorbeeld dat de aanschaf van energiezuinige motoren van niveau 1 in aanmerking komt voor een subsidie van 120 yuan/kW (nominaal vermogen ≤ 22 kW) of 90 yuan/kW (nominaal vermogen > 22 kW), terwijl energiezuinige motoren van niveau 2 in aanmerking komen voor een subsidie van 60 yuan/kW of 45 yuan/kW. De provincie Fujian ondersteunt de door het Ministerie van Industrie en Informatietechnologie geleide activiteiten ter afstemming van vraag en aanbod en de marktbevordering voor motoren en elektrische apparaten, en verstrekt financiële steun zoals vastgelegd.
Op het gebied van elektrische voertuigen neemt de beleidsondersteuning steeds verder toe. Het "Ontwikkelingsplan voor de elektrische voertuigenindustrie (2021-2035)" stelt als doel dat de verkoop van elektrische voertuigen in 2025 ongeveer 20% van de totale verkoop van nieuwe voertuigen zal bedragen (in werkelijkheid was dit al meer dan 36.7% in 2023 en naar verwachting meer dan 50% in 2025). Het "Speciaal actieplan voor doorbraken in kerncomponenttechnologieën voor elektrische voertuigen" stelt duidelijk dat het doel is om in 2025 een rendement van meer dan 97% en een vermogensdichtheid van 5.5 kW/kg te bereiken.
Marktconcurrentielandschap
Het wereldwijde en Chinese concurrentielandschap van de automarkt vertoont een structuur met drie niveaus.
De eerste categorie bestaat uit internationale giganten uit Europa, Amerika en Japan, waaronder Siemens, ABB, Bosch, Nidec en Toshiba Industries. Deze bedrijven domineren de markt voor hoogwaardige precisiemotoren en beschikken over geavanceerde technologie en sterke merknamen.
De tweede categorie bestaat uit toonaangevende Chinese bedrijven zoals Wolong Electric Drive, Dayang Motor en Jiangte Motor, die al 38.7% van het marktaandeel in handen hebben. Zij hebben een technologische voorsprong opgebouwd door verticale integratie van de toeleveringsketen voor zeldzame-aardemagneten en horizontale expansie van motorbesturingssystemen.
De derde categorie bestaat uit talrijke kleine en middelgrote ondernemingen, die voornamelijk actief zijn in het lagere en middensegment van de markt. De Chinese automarkt vertoont een patroon van "binnenlandse bedrijven die domineren, terwijl buitenlandse bedrijven doordringen in het hogere segment".
In 2023 hadden binnenlandse bedrijven ongeveer 94% van het totale marktaandeel in de Chinese motorenmarkt in handen, terwijl buitenlandse bedrijven ongeveer 6% bezaten. Europese en Amerikaanse bedrijven waren goed voor ongeveer 3.6%, en Japanse bedrijven voor ongeveer 2.3%. Kijkend naar specifieke marktsegmenten, hadden buitenlandse bedrijven relatief grote marktaandelen, met name in laagspanningsmotoren en wisselstroommotoren. In de markt voor laagspanningsmotoren hadden buitenlandse bedrijven ongeveer 5.7% van het marktaandeel (tegenover 3.8% voor Europese en Amerikaanse bedrijven en 1.9% voor Japanse bedrijven), en in de markt voor wisselstroommotoren hadden ze ongeveer 4.9% (tegenover 3.7% voor Europese en Amerikaanse bedrijven en 1.2% voor Japanse bedrijven).
Wat betreft marktconcentratie is de algehele concentratie van de Chinese motorindustrie relatief laag, maar vertoont wel een stijgende trend. In 2023 hadden de top 10 motorfabrikanten in China ongeveer 24% van het marktaandeel in handen. Wolong Electric Drive had het grootste marktaandeel, met een jaarlijkse motoromzet van ongeveer 13 miljard RMB, goed voor circa 6.2% van de markt. Dit werd gevolgd door Dayang Electric (9.2 miljard RMB, 4.4%), Shanghai Electric (6.2 miljard RMB, 2.9%) en Huichuan Technology (5.8 miljard RMB, 2.8%), onder andere. Binnen de gesegmenteerde markt is de markt voor hoogspanningsmotoren relatief sterk geconcentreerd, waarbij de top 10 motorfabrikanten ongeveer 30% van het marktaandeel in handen hebben. De markt voor gelijkstroommotoren (DC-motoren) is minder sterk geconcentreerd, met de top 10 bedrijven die ongeveer 10% van het marktaandeel bezitten. Vanuit concurrentieperspectief blijft de concentratie in de sector toenemen.
De CR10-concentratie in de industriële motorensector zal naar verwachting stijgen van 63% in 2025 tot 71% in 2030. De concentratie in de markt voor laagspanningsmotoren nam toe van 52% in 2018 tot 67% in 2023. De CR10-concentratie in de markt voor wisselstroommotoren zal naar verwachting gestaag toenemen van circa 38.5% in 2024 tot ongeveer 52% in 2030.
03 Markt voor auto's met hoge toegevoegde waarde
De segmenten met hoge toegevoegde waarde in de motorindustrie zijn voornamelijk geconcentreerd in subsectoren met hoge technologische drempels, hoge brutowinstmarges en een sterke groei van de marktvraag: de servomotorsector vertoont significante kenmerken van hoge toegevoegde waarde. Uit gegevens blijkt dat servomotoren voor de halfgeleiderindustrie een brutowinstmarge van 40%-45% en een nettowinstmarge van 15%-18% hebben, gedreven door een toename van 30% in investeringen in apparatuur en hoge technologische drempels; hoogwaardige servomotoren voor industriële robots hebben een brutowinstmarge van 35%-40% en een nettowinstmarge van 12%-15%, ondersteund door een toename van 60% in de vraag naar hoogwaardige producten. De brutowinstmarge van Huichuan Technology voor servomotoren bedraagt 38.2%, aanzienlijk hoger dan de totale brutowinstmarge van het bedrijf.
Aandrijfmotoren voor elektrische voertuigen vormen een ander gebied met een hoge toegevoegde waarde. De gemiddelde brutowinstmarge van bedrijven die motoren voor elektrische voertuigen produceren, bedraagt 30%, hoger dan de 24% van bedrijven die industriële motoren produceren en de 20% van bedrijven die motoren voor huishoudelijke apparaten produceren. Binnen de markt voor elektrische voertuigen bedragen de brutowinstmarges van producten voor robotvoedingssystemen – motoren (inclusief modules) – respectievelijk 63.67%, 65.40% en 61.66%, wat een relatief hoog en stabiel niveau is.
Speciale motoren en energiezuinige motoren met een hoog rendement beschikken ook over eigenschappen die een hoge toegevoegde waarde bieden. De kernenergieproducten van Jiadian behaalden een brutowinstmarge van 37.9%, 15 procentpunten hoger dan die van de traditionele motorenactiviteiten. Dit technologische voordeel blijft waarde genereren in kernproducten zoals de hoofd-heliumblazer voor hogetemperatuurgasgekoelde reactoren en motoren van nucleaire kwaliteit, waardoor de brutowinstmarge al drie jaar op rij 8 tot 10 procentpunten hoger ligt dan het branchegemiddelde.
Systeemintegratie en oplossingen vertegenwoordigen de richting waarin de waardeketen van de motorindustrie zich ontwikkelt. Internationale giganten zoals Siemens en ABB versnellen de implementatie van digitale tweelingtechnologieën en voorspellend onderhoud door middel van fusies en overnames, en bieden totaaloplossingen van "motor + aandrijving + service". Het IIoT-merk "nexofox" van Denco biedt klanten bijvoorbeeld een uitgebreid oplossingsportfolio dat alle aspecten van slim motorgebruik en netwerken omvat, inclusief diensten met toegevoegde waarde zoals digitale tweelingdiensten.
Permanente magneetmaterialen van zeldzame aardmetalen, als belangrijke grondstoffen, kennen hoge technologische drempels en een hoge toegevoegde waarde. Het bereidingsproces van permanente magneetmaterialen van zeldzame aardmetalen is complex en omvat meerdere stappen, zoals de scheiding, zuivering en magnetisatie van zeldzame aardmetalen. Dit vereist extreem hoge eisen aan procesbeheersing en materiaaleigenschappen. De kernvereisten voor hoogwaardige neodymium-ijzer-boormagneten, zoals een magnetisch energieproduct van meer dan 50 MGOe en een coërciviteit van meer dan 20 kOe, dwingen bedrijven tot het beheersen van kerntechnologieën zoals microstructuurbeheersing en de reductie van zware zeldzame aardmetalen.
04 Toekomstige marktvraag
Ontwikkelingsmogelijkheden voor de sector: De auto-industrie staat voor talrijke ontwikkelingsmogelijkheden, wat een sterke impuls geeft aan de groei van bedrijven.
Beleidsgedreven vervangingsvraag: De implementatie van de nieuwe nationale norm in 2025 zal leiden tot een algehele verbetering van de energie-efficiëntie van motoren, wat een enorme vervangingsmarkt zal creëren. Volgens de beleidsvereisten moet het aandeel nieuw toegevoegde energiezuinige motoren met een hoog rendement in 2025 meer dan 70% bedragen, wat resulteert in een enorme vraag naar vervanging en modernisering van bestaande, inefficiënte motoren. In Shanghai bijvoorbeeld kan men bij de aanschaf van een energiezuinige motor van niveau 1 een subsidie van 120 yuan/kW ontvangen, waardoor de vervangingskosten voor bedrijven direct worden verlaagd.
Explosieve groei van de elektrische auto-industrie: de verkoop van elektrische voertuigen zal naar verwachting in 2025 de 12 miljoen eenheden overschrijden. Elk voertuig heeft een motor nodig, wat een marktkans van honderden miljarden yuan oplevert. Met name de wijdverspreide toepassing van het 800V-hoogspanningsplatform zal de waarde van motoren opdrijven van 5,000 yuan naar 12,000 yuan, waardoor de waarde per voertuig aanzienlijk toeneemt.
Vraag naar upgrades in intelligente productie: De opmars van Industrie 4.0 en intelligente productie zorgt voor een snelle groei in de vraag naar servomotoren en industriële robots. De Chinese markt voor servomotoren en aandrijvingen voor robots zal naar verwachting in 2025 een omvang van 21.05 miljard yuan bereiken, met een verwachte lokalisatiegraad van meer dan 55%.
Uitbreiding naar opkomende toepassingsgebieden: Humanoïde robots: Met de ontwikkeling van producten zoals Tesla's Optimus en Xiaomi's CyberOne, neemt de vraag naar speciale motoren voor humanoïde robots enorm toe. Eén robot heeft tientallen gewrichtsmotoren nodig. Energieopslagsystemen: De snelle groei van de geïnstalleerde capaciteit van nieuwe energieopslagsystemen stimuleert de vraag naar motoren met energieopslag. Medische apparatuur: Hoogwaardige medische apparatuur zoals chirurgische robots en revalidatieapparatuur zorgt voor een toenemende vraag naar precisiemotoren. Lucht- en ruimtevaart: Opkomende gebieden zoals elektrische vliegtuigen en drones zorgen voor een groeiende vraag.
Waardevermeerdering door technologische upgrades: Hoogefficiënte energiebesparende technologie: IE5-motoren zijn 3% efficiënter dan IE3-motoren, waardoor jaarlijks duizenden kilowattuur elektriciteit wordt bespaard en aanzienlijke economische voordelen worden behaald. Intelligente technologie: Intelligente motoren kunnen het uitvalpercentage met 25% verlagen door middel van voorspellend onderhoud, waardoor de onderhoudskosten dalen. Toepassing van nieuwe materialen: Doorbraken in technologieën zoals amorfe legeringen en nieuwe permanente magneetmaterialen verbeteren de prestaties en efficiëntie van motoren.
05 Analyse van ontwikkelingstrends
Als het "krachtcentrum" van de moderne industrie bevindt de auto-industrie zich op een cruciaal kruispunt, met een transitie van traditionele productie naar intelligente productie en van schaalvergroting naar waardecreatie.
Naar verwachting zal de Chinese motorindustrie in 2025 een marktwaarde van meer dan 1.6264 biljoen yuan bereiken, een stijging van 11.7% ten opzichte van het voorgaande jaar, waarmee de gestage groei zich voortzet. Wat de industriestructuur betreft, hebben binnenlandse bedrijven al 94% van het marktaandeel in handen, waarmee het monopolie van buitenlandse bedrijven is doorbroken. Er is echter nog ruimte voor verbetering in het hogere segment. De marktconcentratie blijft toenemen, met een stijging van het CR10-aandeel van 34% in 2020 naar naar schatting 55% of meer in 2025. Toonaangevende bedrijven versterken hun concurrentievoordelen door technologische innovatie, integratie van de toeleveringsketen en globalisering. Vanuit technologisch oogpunt zijn hoge efficiëntie, energiebesparing, intelligentie en integratie de belangrijkste thema's in de industrie. De implementatie van de IE5-energie-efficiëntienorm heeft geleid tot een algehele modernisering van de industrie, waarbij het aandeel intelligente motoren met sensoren en communicatiemodules 30% bereikt en AI-technologie steeds vaker wordt toegepast in motorsystemen. Opkomende toepassingsgebieden zoals elektrische voertuigen, industriële robots en humanoïde robots zorgen voor een nieuwe groeispurt in de sector.
De auto-industrie zal op de volgende gebieden nieuwe ontwikkelingskenmerken vertonen:
De concentratie in de industrie zal verder toenemen. Door de stijgende technologische drempels en de opkomst van schaalvoordelen zal het CR10-segment (het marktaandeel van de top 10 bedrijven) naar verwachting in 2030 de 70% overschrijden, waardoor een concurrentielandschap ontstaat dat gedomineerd wordt door een paar grote ondernemingen. Kleine en middelgrote ondernemingen (kmo's) zullen moeten zien te overleven door middel van strategieën zoals gedifferentieerde concurrentie en doorbraken in nichemarkten.
Technologische innovatie zal de kern van concurrentievermogen vormen. Energiebesparende technologieën met een hoog rendement zullen evolueren van IE5 naar hogere energie-efficiëntieniveaus; intelligente technologieën zullen een sprong maken van monitoring naar voorspelling en van individuele machines naar systemen; en de toepassing van nieuwe materialen zal revolutionaire prestatieverbeteringen opleveren. Bedrijven moeten continu meer investeren in onderzoek en ontwikkeling, met name in belangrijke technologiegebieden zoals basismaterialen, kernalgoritmen en chips, om doorbraken te realiseren.
De toepassingsgebieden zullen blijven uitbreiden. Naast de traditionele industriële en huishoudelijke apparatensectoren zullen opkomende gebieden zoals elektrische voertuigen, energieopslag, humanoïde robots en de laaglandeconomie belangrijke groeimarkten voor motoren worden. Met name de explosieve groei van de humanoïde robotindustrie zal een marktkans van honderden miljarden yuan creëren voor precisiemotoren.
Globalisering zal versnellen. Chinese autofabrikanten zullen hun globaliseringsinspanningen intensiveren door middel van technologie-export, het vaststellen van normen en fusies en overnames in het buitenland. Landen langs de Belt and Road Initiative zullen belangrijke groeimarkten worden en Chinese bedrijven moeten hun internationale concurrentievermogen en merkinvloed versterken.
Bedrijfsmodellen zullen blijven innoveren. De transformatie van de verkoop van losse producten naar "product + service", van leveranciers van apparatuur naar aanbieders van oplossingen en van eenmalige transacties naar diensten die de volledige levenscyclus van een product omvatten, zullen belangrijke trends in de sectorontwikkeling worden. Bedrijven moeten nieuwe bedrijfsmodellen ontwikkelen om de klantloyaliteit en winstgevendheid te verbeteren.
Over het geheel genomen staat de auto-industrie aan de vooravond van een historische ontwikkelingskans. Gedreven door diverse factoren zoals beleidssteun, technologische vooruitgang en een toenemende vraag naar upgrades, zal de industrie een aanhoudende groeitrend blijven vertonen. Voor investeerders wordt aangeraden zich te richten op toonaangevende bedrijven met geavanceerde technologie, een sterke marktpositie en wereldwijde capaciteiten, evenals op innovatieve bedrijven met doorbraken in nichemarkten en een hoog groeipotentieel. Voor professionals in de sector is het essentieel om de technologische ontwikkelingstrends te volgen, het innovatievermogen te versterken, actief uit te breiden naar opkomende markten en een gunstige positie in te nemen in de transformatie van de industrie.

